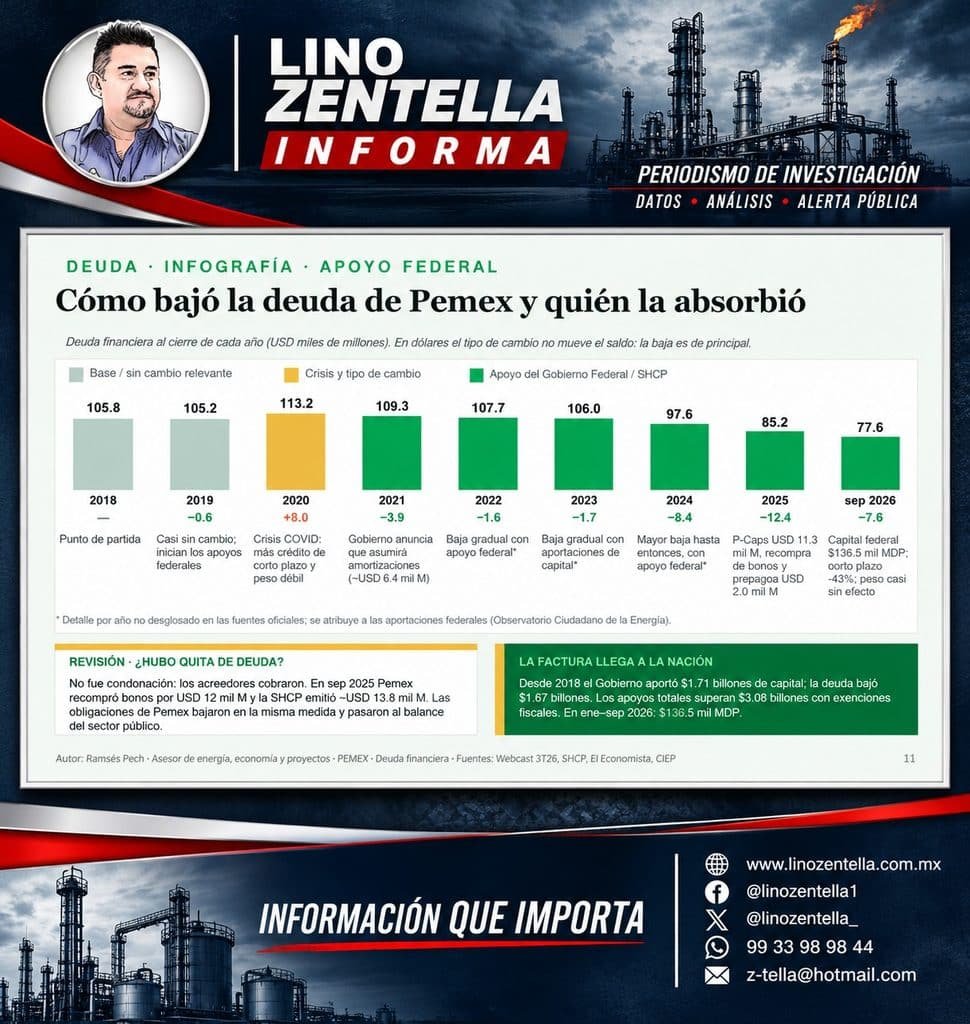
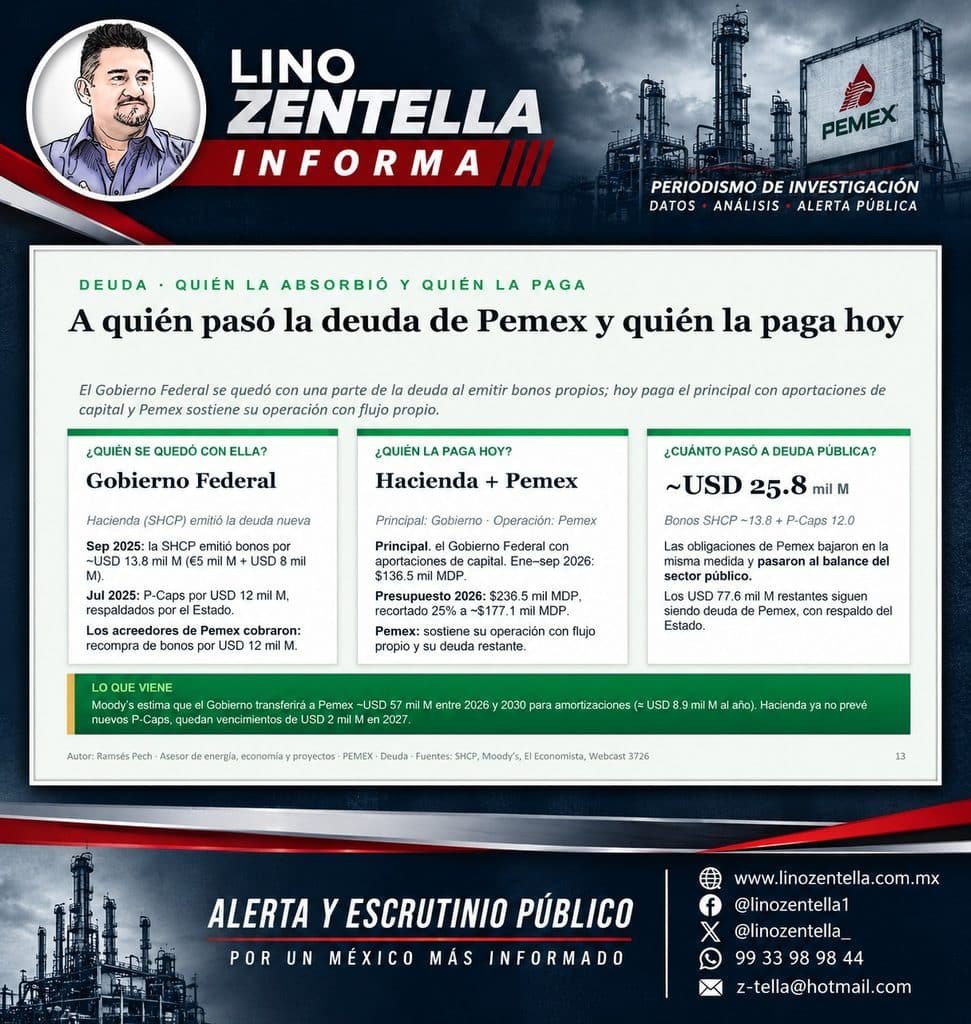
Denuncia al 9933989844… 🚩⚠️💸 ¡PEMEX: ABSORBE ESTADO DEUDA PÚBLICA DE PARAESTATAL; EXPLORACIÓN Y EXTRACCIÓN PRESENTA 291,988 MDP EN PÉRDIDAS! Un análisis financiero integral sobre @Pemex elaborado por la consultora Grupo Caraiva & Pech revela una profunda reconfiguración en la arquitectura fiscal de la petrolera estatal, caracterizada por el traspaso de sus pasivos hacia el balance directo del Estado Mexicano. A través de datos consolidados al tercer trimestre de 2026 y reportes oficiales presentados ante la Secretaría de Hacienda y Crédito Público (SHCP), la agencia calificadora @moodysratings ( @Moodys ), el Observatorio Ciudadano de la Energía y el Centro de Investigación Económica y Presupuestaria, se evidencia que, aunque @Pemex logró reducir su deuda nominal a niveles de 77.6 mil millones de dólares a septiembre de 2026 frente a los 105.8 mil millones registrados en 2018, este alivio contable no responde a una generación genuina de superávit de capital, sino a una absorción masiva de compromisos financieros por parte del erario público. Desde el inicio de esta estrategia en 2018, el Gobierno Federal ha realizado aportaciones patrimoniales directas por 1.71 billones de pesos que lograron reducir la deuda en 1.67 billones, alcanzando un apoyo fiscal acumulado superior a los 3.08 billones de pesos al contabilizar exenciones e incentivos tributarios. El mecanismo de ingeniería financiera empleado para aliviar el apalancamiento de la empresa pública implicó la emisión directa de obligaciones soberanas por parte de la SHCP, trasladando aproximadamente 25.8 mil millones de dólares en deuda privada al saldo del sector público. Específicamente, en julio de 2025 se estructuraron pagarés de capitalización conocidos como P-Caps por un monto de 12 mil millones de dólares respaldados enteramente por el Estado para recomprar bonos de @Pemex por el mismo valor, seguidos en septiembre de 2025 por la emisión hacendaria de deuda pública nueva equivalente a 13.8 mil millones de dólares, divididos en 5 mil millones de euros y 8 mil millones de dólares. Las evaluaciones de la consultora remarcan objetivamente que este proceso no constituyó una quita ni condonación de acreedores, puesto que los tenedores de bonos cobraron la totalidad de sus acreencias mientras las obligaciones migraron en su totalidad al erario. Actualmente, el Estado Mexicano respalda una masa de deuda total asignada a la petrolera que asciende a 1,385 mil millones de pesos, de los cuales 77.6 mil millones de dólares continúan figurando en los estados financieros de la empresa bajo la garantía del gobierno. Las perspectivas financieras para los próximos años confirman que el costo de sostener a la petrolera continuará presionando la política presupuestaria nacional, según lo respaldan las estimaciones de la agencia Moody’s que prevén transferencias federales rumbo a @Pemex por 57 mil millones de dólares entre 2026 y 2030 para el pago exclusivo de amortizaciones de principal, lo que demandará aportaciones no menores a los 8.9 mil millones de dólares anuales. Para el ejercicio fiscal de 2026, el presupuesto asignado de 236.5 mil millones de pesos sufrió un recorte del 25 por ciento para ubicarse en aproximadamente 177.1 mil millones de pesos, habiéndose transferido 136.5 mil millones de pesos durante el periodo acumulado de enero a septiembre. Asimismo, la SHCP no contempla la emisión de nuevos pagarés P-Caps para los próximos periodos, debiendo la petrolera encarar vencimientos inminentes por 2 mil millones de dólares programados para el año 2027. La trayectoria histórica del saldo crediticio de la compañía permite ponderar el impacto de la intervención gubernamental a lo largo del tiempo, tomando como punto de partida un pasivo de 105.8 mil millones de dólares en 2018 que experimentó una ligera reducción a 105.2 mil millones en 2019 al iniciar los primeros apoyos del gobierno. No obstante, el estallido de la pandemia en 2020 elevó la deuda a un pico de 113.2 mil millones de dólares debido al mayor recurso del crédito de corto plazo y al debilitamiento del tipo de cambio. A partir de 2021, tras la decisión estatal de asumir amortizaciones por cerca de 6.4 mil millones de dólares, el saldo disminuyó gradualmente a 109.3 mil millones en 2021, 107.7 mil millones en 2022 y 106.0 mil millones en 2023. La aceleración de las inyecciones de capital permitió descensos más pronunciados hacia 97.6 mil millones de dólares en 2024 y 85.2 mil millones en 2025, hasta consolidar el saldo de 77.6 mil millones de dólares a septiembre de 2026, periodo en el cual la deuda de corto plazo se contrajo un 43 por ciento sin registrar variaciones significativas por fluctuaciones cambiarias. En el plano operativo, el análisis acumulado de enero a septiembre de 2026 muestra un marcado contraste entre la capacidad operativa bruta de las instalaciones y el resultado final que reporta la contabilidad de la empresa. Con ventas consolidadas totales por 1,362,918 millones de pesos y un costo de lo vendido de 1,022,539 millones de pesos, @Pemex generó un rendimiento de operación de 222,580 millones de pesos, lo que representa un repunte del 462 por ciento en su resultado operativo y una cobertura de intereses de 3.7 veces. Sin embargo, la deducción del Derecho Petrolero del Bienestar por 173,535 millones de pesos y la carga del costo financiero por 104,210 millones de pesos, apenas matizados por una utilidad cambiaria neta de 23,941 millones de pesos, terminaron por sepultar las ganancias y derivaron en una pérdida neta consolidada de 38,764 millones de pesos, cifra que si bien refleja una atenuación frente a los 45,055 millones de pesos perdidos en el mismo periodo de 2025, confirma que la firma continúa operando en números rojos. En este consolidado, el proceso de eliminaciones internas ajustó operaciones por 734,230 millones de pesos en ingresos y 729,605 millones en costos, aportando 19 millones de pesos operativos y 85,328 millones en costo financiero para cerrar con un saldo negativo de 42,188 millones de pesos. Al desglosar el desempeño por divisiones conforme a los Anexos 34 y 34A de los informes oficiales, se evidencia una profunda asimetría donde el segmento de Procesos Industriales sostiene el resultado corporativo mientras Exploración y Extracción absorbe el mayor castigo fiscal y financiero. Procesos Industriales, encargado del refino de crudo en el Sistema Nacional de Refinación (SNR), el procesamiento de gas natural y la producción de petroquímicos, comercializando gasolinas, diésel, turbosina, combustóleo, gas LP y gas seco, registró ventas por 811,892 millones de pesos y costos por 359,941 millones de pesos, logrando una utilidad de operación de 300,393 millones de pesos y una utilidad neta de 291,063 millones de pesos tras restar 2,610 millones de costo financiero y 6,289 millones de pérdida cambiaria. En contraposición, Exploración y Extracción vendió 136,829 millones de pesos en crudo y gas natural y enfrentó costos directos por 269,839 millones de pesos, arrojando una pérdida operativa de 58,180 millones de pesos; no obstante, al cargar en solitario con la totalidad del Derecho Petrolero del Bienestar por 173,535 millones de pesos y sumar 96,205 millones de pesos en costo financiero, apenas amortiguados por 20,727 millones de utilidad cambiaria, esta división cerró con una pérdida neta de 291,988 millones de pesos. El resto de los segmentos de negocio exhibió comportamientos heterogéneos en el periodo de análisis. La refinería de Deer Park R.L.P., ubicada en Texas y enfocada en la venta de petrolíferos en el mercado estadounidense en dólares, aportó resultados positivos al registrar ventas por 199,051 millones de pesos, costos de 162,615 millones de pesos, una utilidad de operación de 35,117 millones de pesos y un beneficio neto de 33,581 millones de pesos tras restar 23 millones en costo financiero. De forma similar, Comercializadoras, entidad que canaliza operaciones de exportación de crudo e importación de combustibles a través de PMI para su venta en México, alcanzó ventas por 818,826 millones de pesos, costos por 804,004 millones de pesos, un rendimiento operativo de 12,057 millones de pesos y una utilidad neta de 32,110 millones de pesos, asumiendo 2,455 millones de costo financiero y 1,486 millones de pérdida en cambios. En contraste, la división de Transformación Energética, introducida recientemente en el Anexo 34.1 sin mayor desglose de productos en los reportes oficiales, registró ventas por 52,842 millones de pesos (48,690 millones con clientes externos), costos por 48,029 millones de pesos y gastos administrativos por 6,725 millones de pesos, cerrando en números rojos con 41,936 millones de pérdida operativa y 41,791 millones de pérdida neta. Por su parte, los Otros Segmentos de Apoyo, que integran logística y áreas corporativas, facturaron 77,707 millones de pesos (23,915 millones a externos), enfrentaron costos por 107,716 millones de pesos, gastos de administración por 78,466 millones de pesos y un costo financiero de 88,051 millones de pesos, concluyendo con una pérdida neta de 19,551 millones de pesos a pesar de ganar 11,405 millones por utilidad cambiaria. La evaluación analítica formulada por la consultora Grupo Caraiva & Pech sobre si resulta conveniente para el Estado mantener a @Pemex plantea una visión de costo fiscal con contrapartida pública que trasciende la simple lectura de la utilidad neta contable. El beneficio nacional de la petrolera se fundamenta en cuatro rendimientos clave: la recaudación directa al erario por 173,535 millones de pesos a través del derecho petrolero en nueve meses, la garantía de abasto nacional al surtir aproximadamente el 58% del mercado de combustibles y sustituir cerca del 50% de las importaciones de gasolina, la priorización del procesamiento interno que redujo las exportaciones de crudo un 30% para alimentar la cadena industrial propia, y una operación que muestra mayor sostén con 222,580 millones de pesos operativos. Sin embargo, el contrapeso crítico radica en que las aportaciones presupuestales se convierten en fondo perdido en la proporción exacta que se destina a consumir capital para absorber la pérdida neta de 38,764 millones de pesos y pagar el costo financiero de la deuda, dinero que no retorna ni genera infraestructura productiva. En última instancia, la viabilidad del modelo público exige que la operación se sostenga por sí misma sin transferencias y que la cobertura de intereses de 3.7 veces se preserve, ya que de lo contrario, el respaldo estatal de una masa de deuda de 1,385 mil millones de pesos continuará encareciendo el crédito soberano y compitiendo de manera riesgosa con las urgencias del gasto social y de infraestructura del país. Atención @Claudiashein @MarcelaVilleg15 @SENER_mx @FGRmexico @LuzElena_GE @ASF_Mexico @PabloGomez1968 @SCJN @STPS_mx @Tu_IMSS @SEMARNAT_mx @agencia_asea @CENAGAS_mx @IMPetroleo @SATMX @Hacienda_Mexico @BuenGobierno_mx #RaquelBuenrostro #OIC #UIF….Zas!!!